
티스토리 뷰
목차
글 소개란(메타 설명): 2026년 상반기 세계 태양광 설치 추이를 지역별로 정리해봤습니다. 세계 최대 시장인 중국은 66% 급감한 반면 인도는 43% 급증했고, 미국은 관세 리스크 속에 조정 국면, 유럽은 설치량은 주춤하지만 발전 비중은 사상 최고를 찍었습니다. 확인된 수치와 출처 위주로 정리했습니다.
요즘 태양광 관련 뉴스를 보다 보면 어딘가 좀 이상하다는 느낌을 받을 때가 있습니다. 어떤 기사는 태양광 시장이 사상 최대라고 하고, 또 어떤 기사는 역대급으로 꺾였다고 하거든요. 저도 처음엔 어느 쪽이 맞는 얘기인지 헷갈려서 여러 자료를 찾아봤는데, 알고 보니 둘 다 맞는 얘기였습니다. 다만 "어느 지역 얘기냐"에 따라 완전히 다른 그림이 나오는 거였어요. 그래서 오늘은 2026년 상반기 세계 태양광 설치 추이를, 사실 확인이 된 지역별 수치 위주로 하나씩 정리해보려고 합니다.
먼저 짚고 넘어갈 부분이 있는데요, 이번 상반기 "전 세계 합산" 신규 설치량을 하나의 숫자로 확인할 수 있는 자료는 찾지 못했습니다. 기관들이 발표하는 건 대부분 연간 전망치이고, 상반기 실적을 지역별로 따로 발표하는 경우가 많더라고요. 그래서 이 글에서도 억지로 하나의 총계를 만들어내기보다는, 확인된 지역별 수치를 있는 그대로 보여드리는 쪽을 택했습니다.
전체적으로 보면, 2026년은 감소 전망이 우세합니다
블룸버그NEF(BNEF)는 2026년 전 세계 태양광 신규 설치량을 649GW로 전망했습니다. 2025년 전망치(655GW) 대비 0.9% 줄어든 수준인데, 이게 2000년 통계 집계를 시작한 이래 처음으로 나온 "연간 감소" 전망이라고 하니 의미가 작지 않은 것 같아요. 다만 중국을 뺀 나머지 지역만 보면 2024년 251GW에서 2025년 283GW, 2026년 308GW로 꾸준히 늘어날 걸로 보고 있다고 합니다.
또 다른 기관인 솔라파워유럽(SolarPower Europe)도 비슷한 방향의 전망을 냈는데, 수치는 조금 다릅니다. 2025년 전 세계 설치량을 664GW(역대 최고치)로 보고, 2026년엔 중국이 24% 줄어드는 영향으로 8% 감소한 612GW가 될 거라고 예상했어요. 두 기관 모두 "2026년엔 줄어든다"는 방향은 같은데, 절대 수치 자체는 다르니 참고하실 때 어느 쪽 전망인지 구분해서 보시면 좋을 것 같습니다. 참고로 이보다 앞서 2025년 6월에 나온 한국수출입은행 보고서는 2026년을 752GW로 훨씬 높게 봤었는데요, 이건 중국의 급격한 위축세가 실제로 드러나기 전 시점의 전망이라 지금 흐름과는 좀 거리가 있어 보입니다.
세계 최대 시장 중국, 상반기에 66% 급감했습니다
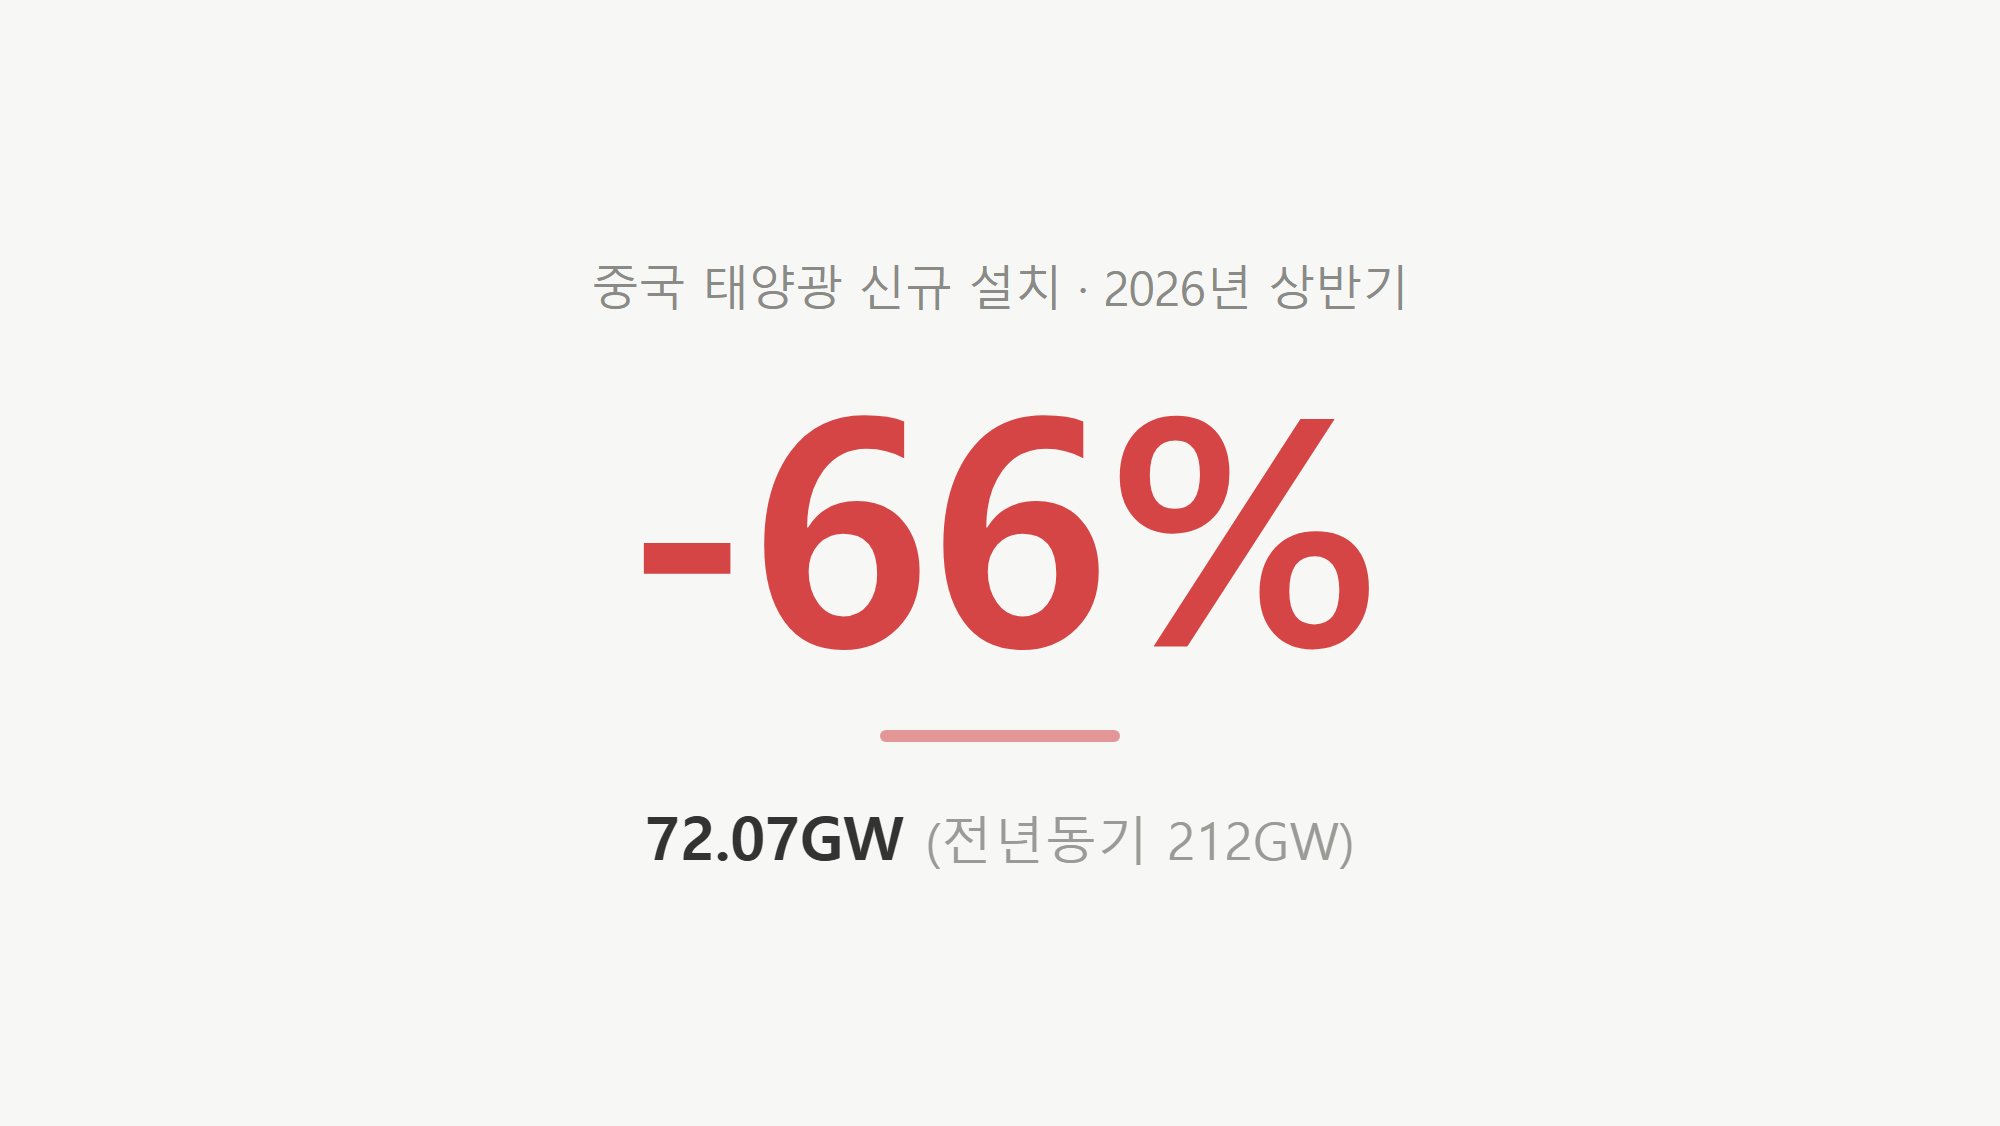
이번 상반기 얘기 중에 가장 충격적인 대목은 역시 중국입니다. 중국 국가에너지국(NEA) 발표를 보면, 2026년 상반기(1~6월) 중국의 태양광 신규 설치량은 72.07GW에 그쳤습니다. 전년동기(약 212GW) 대비 66.04% 급감한 수치예요. 세계 태양광 시장을 오랫동안 견인해온 나라가 반년 만에 3분의 1 토막이 났다고 하니, 저도 이 수치를 처음 봤을 때 좀 놀랐습니다.
6월 한 달만 떼어놓고 봐도 12.48GW로 전년동월(14.36GW) 대비 13.09% 줄었고, 다만 누적 설비용량은 1.27TW로 전년동기 대비 15.8% 늘었다고 하니 "쌓여있는 규모"는 여전히 크지만 "새로 짓는 속도"가 확 꺾인 상황이라고 보시면 될 것 같아요.
이렇게 급감한 이유는 크게 두 가지로 보입니다. 하나는 제도 변화인데, 고정가격제에서 시장경쟁가격제로 전환되면서 사업자 입장에서는 수익성을 미리 예측하기가 어려워졌다는 점이고요. 다른 하나는 최근 2년간 이어진 공급과잉과 가격 하락입니다. 중국태양광산업협회(CPIA)는 이런 배경 속에서 5대 주요 기업이 2025년 한 해 최대 47억 달러(약 6조원 이상) 손실을 봤다고 밝혔는데, 그러다 보니 2026년 전체 신규 설치량 전망치도 180~240GW로, 2025년 실적(315.07GW) 대비 24~43% 줄어들 걸로 내다보고 있습니다. 정부와 업계가 회의를 열고 폴리실리콘 업체들이 생산량을 3분의 1가량 줄이기로 합의한 것도 이런 위기감 때문이었던 것 같아요.
반대로 인도는 폭발적으로 늘었습니다
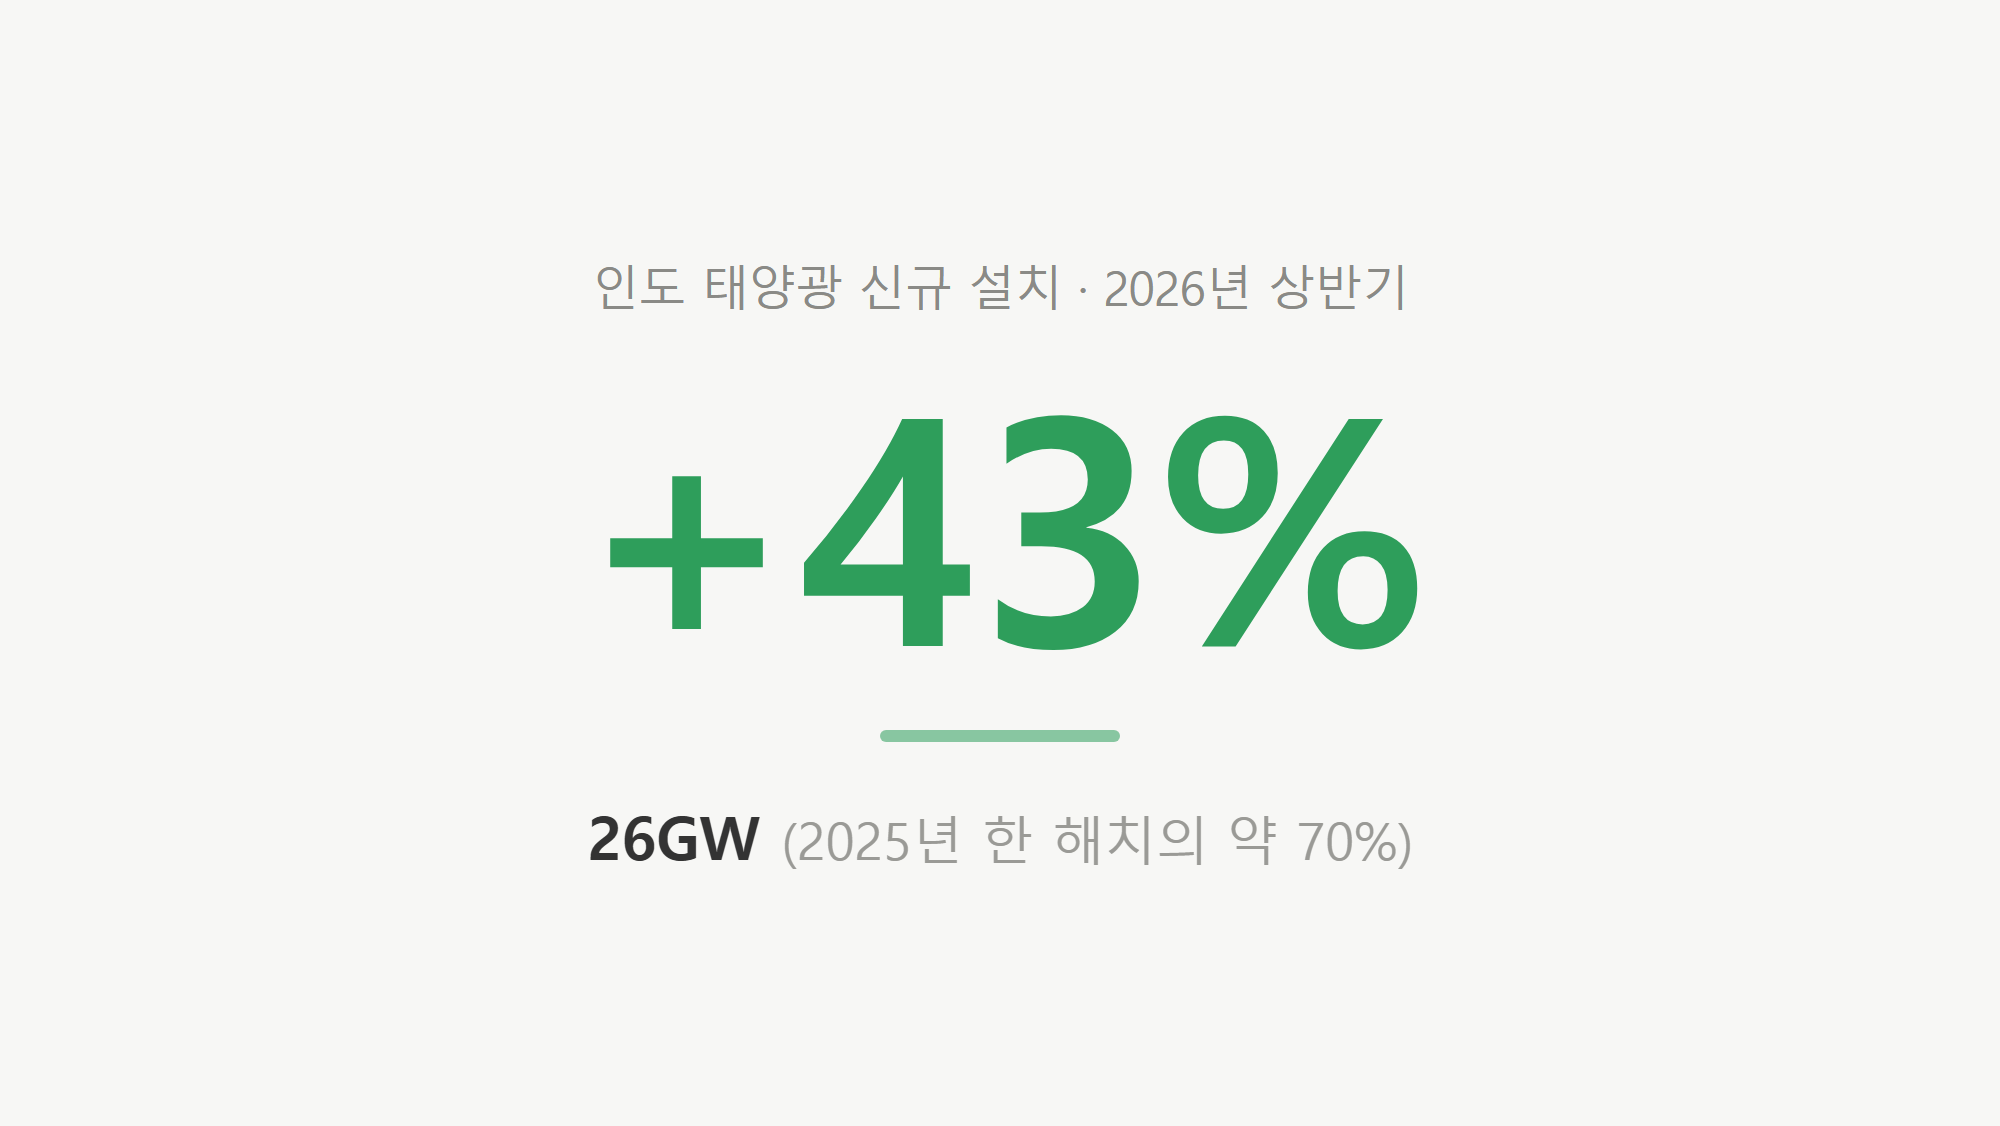
중국과 정반대의 그림을 보여주는 게 인도입니다. JMK 리서치 집계에 따르면 인도의 2026년 상반기 태양광 신규 설치량은 26GW로, 전년동기 대비 43% 늘었습니다. 이게 2025년 한 해 전체 설치량의 약 70%에 해당하는 규모라고 하니, 반년 만에 작년 한 해치를 거의 다 채운 셈이죠. 부문별로 보면 유틸리티(대규모) 약 19GW(전년비 32%↑), 루프탑 약 6.4GW(전년비 104%↑), 오프그리드·분산형 약 842.9MW(전년비 3%↑)로 나뉩니다.
한편 머콤 인디아(Mercom India)는 1분기만 따로 떼서 15.3GW, 전년동기 대비 143% 증가라는 수치를 냈습니다. 분기 기준 역대 최고치라고 하네요. JMK와 머콤은 서로 다른 리서치 기관이라 집계 기준이나 항목 구성이 다를 수 있어서 두 수치를 직접 비교하기는 어렵지만, 어느 쪽을 보더라도 "인도 시장이 크게 늘었다"는 방향 자체는 뚜렷합니다.
이렇게 급증한 배경도 흥미로운데요, 2026년 6월부터 국산 셀 인증 목록인 ALMM List-II가 시행되고 송전망 waiver(면제 혜택)도 축소될 예정이었다고 합니다. 그러다 보니 개발업체들이 기존 조달 체계가 유효할 때 서둘러 프로젝트를 준공하려고 몰린 것으로 보여요. 제도 변화를 앞두고 "막차를 타자"는 심리가 작동한 셈인데, 이 부분은 중국이 제도 전환 때문에 오히려 위축된 것과 묘하게 대비되는 지점이라 눈여겨볼 만한 것 같습니다.
| 구분 | 2026년 상반기(또는 1분기) | 전년 대비 | 출처 |
|---|---|---|---|
| 중국 | 72.07GW (상반기) | -66.04% | 중국 NEA |
| 인도 | 26GW (상반기) | +43% | JMK Research |
| 인도 | 15.3GW (1분기) | +143% | Mercom India |
미국은 관세 이슈 속에 숨 고르는 모습입니다
미국 쪽은 중국만큼 급락하지는 않았지만, 그래도 뚜렷하게 줄었습니다. SEIA와 우드매켄지가 낸 'US Solar Market Insight Q2 2026' 보고서를 보면, 2026년 1분기 태양광 신규 설치량은 7.8GWdc로 전년동기 대비 27% 감소, 직전분기 대비로는 42%나 줄었습니다. 부문별로는 유틸리티 규모 5.9GWdc(전년비 34%↓)가 가장 크게 줄었고, 주거용은 1,179MWdc로 오히려 6% 늘었어요. 상업용(523MWdc, 4%↓)과 커뮤니티솔라(247MWdc, 4%↓)는 소폭 감소했습니다.
다만 태양광이 여전히 미국 전력 시장의 핵심 축이라는 점은 변함없습니다. 1분기 태양광 단독으로도 신규 발전설비 용량의 60%를 차지했고, 여기에 에너지저장장치(ESS)를 합치면 무려 91%까지 올라간다고 하니, 새로 짓는 발전설비 10개 중 9개는 태양광+ESS 조합이라는 얘기죠. 실제로 1분기 미국 ESS 신규 설치는 3.3GW/8.4GWh로 역대 1분기 최고치를 54% 웃돌았고, 주거용 태양광에 ESS를 함께 설치하는 비율(attachment rate)도 45%로 1년 전(38%)보다 늘었습니다.
미국 설치량이 줄어든 배경에는 관세 이슈도 있어 보입니다. 2026년 봄 미국 상무부는 인도·인도네시아·라오스산 태양광 셀·모듈에 대해 고율의 상계관세(CVD)·반덤핑관세(AD) 예비판정을 내렸는데, 이 3개국이 전년도 미국 셀 수입의 78%를 공급했다고 하니 공급망에 미치는 영향이 작지 않을 것 같습니다. 흥미로운 건 국제긴급경제권한법(IEEPA) 관세가 폐지되면서 분산형 프로젝트의 모듈 비용은 20% 이상 줄어든 반면, Section 232 금속관세 때문에 상업용 장비 비용은 오히려 전년비 60% 늘었다는 부분이에요. 관세 정책이 한쪽에서는 비용을 낮추고 다른 쪽에서는 올리는, 다소 엇갈린 방향으로 작동하고 있는 셈입니다.
유럽은 설치량은 주춤한데, 발전 비중은 사상 최고를 찍었습니다
유럽 얘기를 할 때는 두 가지 지표를 확실히 구분해서 봐야 할 것 같습니다. 하나는 "새로 얼마나 지었나"를 보는 신규 설치량(GW)이고, 다른 하나는 "전체 전력 생산에서 태양광이 차지하는 비중"을 보는 발전량 지표인데, 이 둘이 정반대 흐름을 보이고 있거든요.
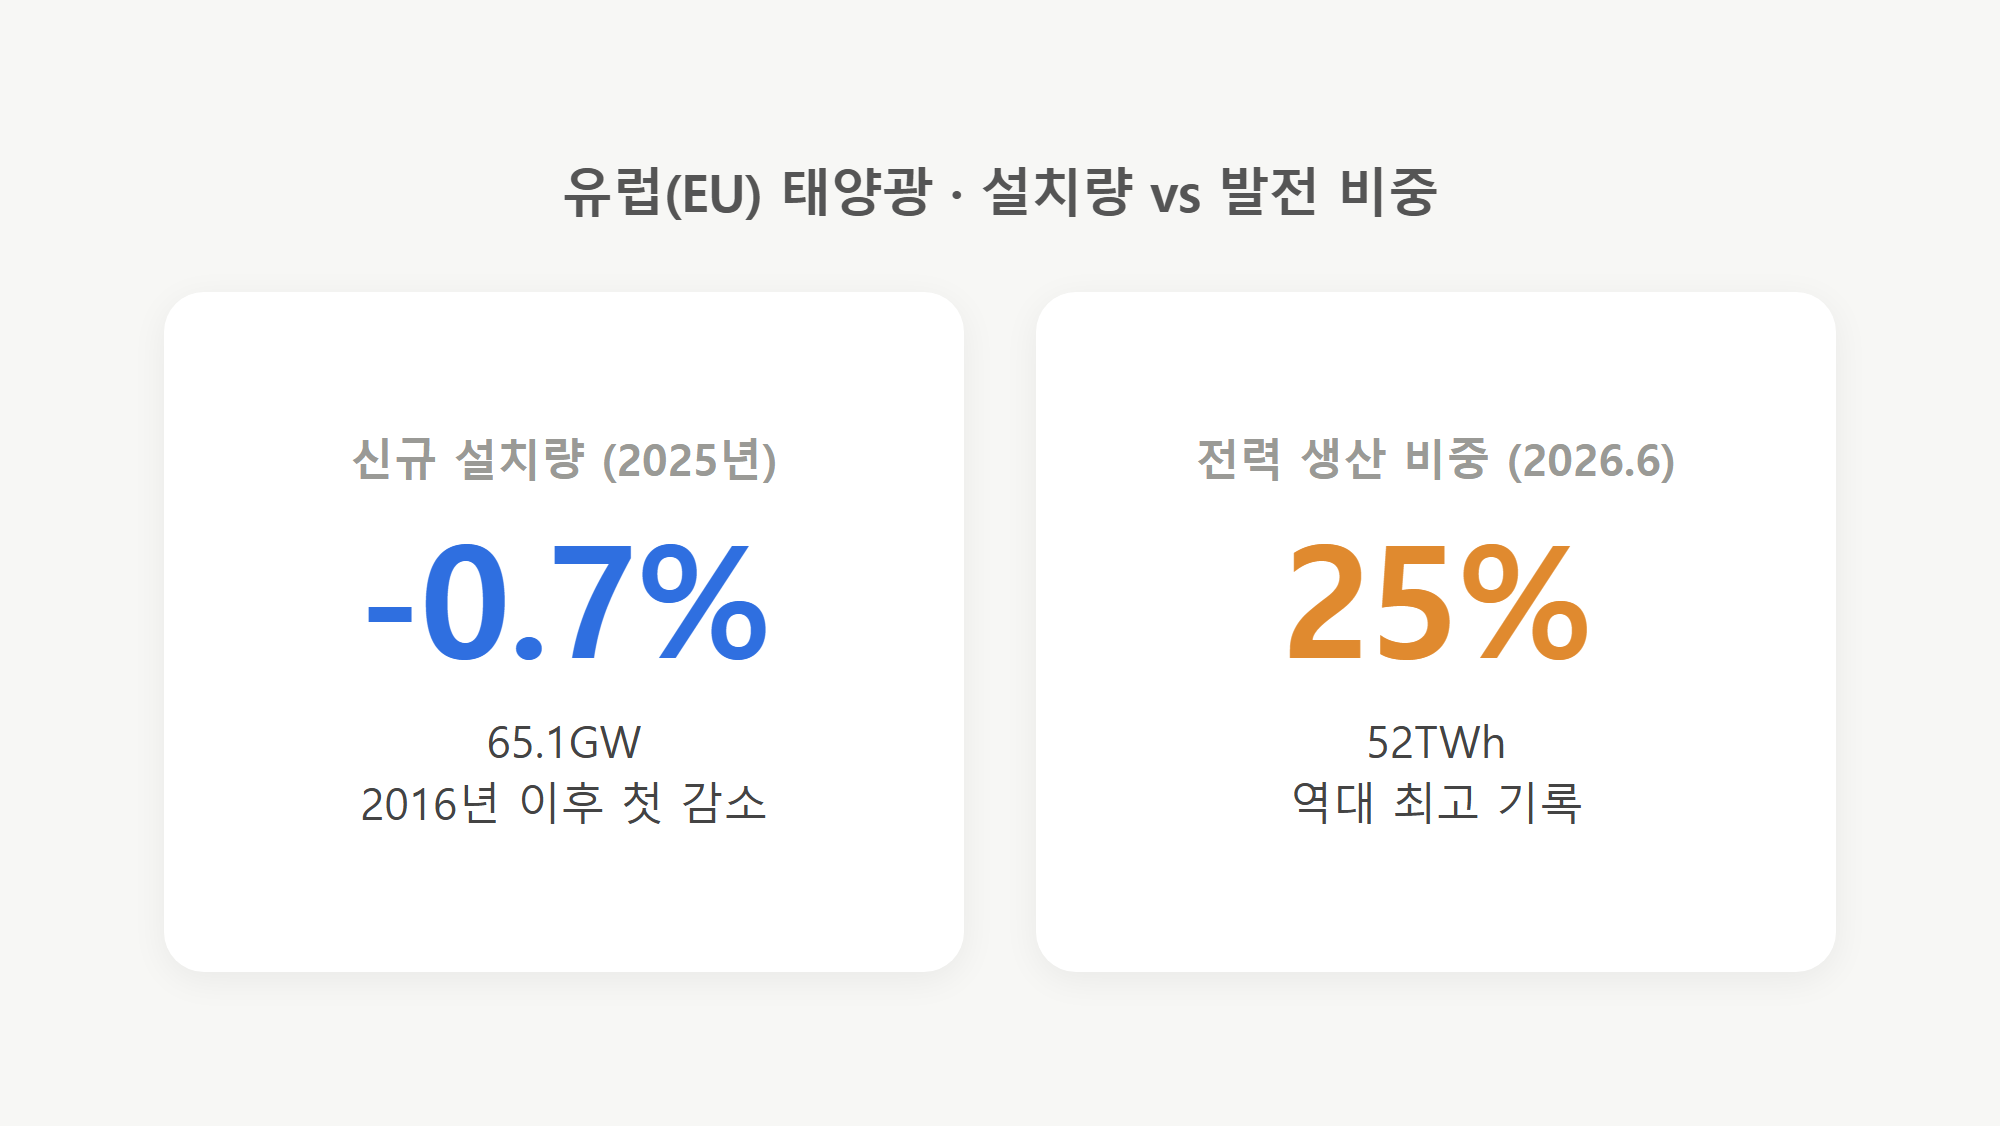
먼저 설치량 쪽을 보면, EU는 2025년 한 해 65.1GW를 신규 설치했는데 이게 2024년(65.6GW) 대비 0.7% 줄어든 수치입니다. 2016년 이후 처음으로 연간 설치량이 감소한 거예요. 이 흐름 때문에 EU의 2030년 목표(750GW) 달성도 쉽지 않아 보이고, 솔라파워유럽은 718GW 정도에 그칠 걸로 전망을 낮췄습니다. 2026년 전망치는 62GW 미만, 2027년엔 60GW를 밑돌 것으로 보고 있고, 위축세가 2027년까지 이어지다가 2028~2029년에 회복해서 2030년쯤 되어야 67GW 안팎으로 2025년 수준을 되찾을 거라는 전망이에요.
그런데 발전량 쪽 지표는 완전히 다른 얘기를 하고 있습니다. Ember 데이터를 보면 2026년 6월 태양광은 EU 전체 전력 생산량의 25%(52TWh)를 차지했는데, 이게 역대 최고 기록이라고 합니다. 5월 기록(23%, 47TWh)을 한 달 만에 다시 넘어선 거죠. 국가별로는 독일 36%, 스페인 34%, 폴란드 24% 순이었고, 독일의 경우 2026년 상반기 태양광 발전량 자체도 43.2TWh로 전년동기 대비 10% 늘었다고 합니다. 정리하자면 "새로 짓는 속도"는 줄었지만, 그동안 쌓아온 설비가 워낙 많다 보니 "실제로 뽑아내는 전력량"은 오히려 신기록을 세우고 있는 상황인 거예요. 이 둘을 같은 지표로 착각하면 안 될 것 같습니다.
폴리실리콘 가격과 ESS 결합 확대도 함께 봐야 할 것 같습니다
원자재 쪽도 잠깐 짚어보면, 중국 폴리실리콘 가격은 공급과잉이 여전한 상태입니다. 2026년 7월 10일 기준 모노프리미엄 가격이 kg당 32.286위안(약 4.75달러)으로 전주 대비 2.12% 하락했고, 생산량은 5월 8.5만 톤에서 6월 9.3만 톤으로 늘었으며 8월엔 11만 톤을 넘어설 걸로 예상된다고 합니다. 모듈 가격은 2026년 1월 시점 예측으로는 하반기에 와트당 0.12달러 수준이 될 거라는 전망이 있었는데요, 이건 어디까지나 연초 시점의 예측치라 실제 상반기 실적가와는 다를 수 있다는 점을 감안하고 보시면 좋겠습니다.
마지막으로 에너지저장장치(ESS) 쪽도 계속 커지고 있습니다. BNEF는 2026년 전 세계 ESS 신규 설치를 158GW/459GWh로 전망했는데, 2025년(112GW/307GWh) 대비 41% 늘어난 수준이에요. 다만 전년의 증가율(48%)보다는 다소 둔화된 숫자라고 하니, ESS 시장도 태양광처럼 성장세 자체는 유지하되 속도는 조금씩 조정되는 국면으로 보는 게 맞을 것 같습니다. 앞서 살펴본 것처럼 미국에서 태양광+ESS 조합이 신규 발전설비의 91%를 차지하는 걸 보면, 이제 태양광 얘기를 할 때 ESS를 빼놓고는 이야기가 안 되는 시대가 된 것 같기도 하고요.
정리하며
이렇게 지역별로 쭉 살펴보니, "2026년 상반기 세계 태양광 설치 추이"라는 걸 하나의 문장으로 요약하기가 오히려 어렵다는 생각이 듭니다. 세계 최대 시장인 중국은 제도 전환과 공급과잉 여파로 66% 급감했고, 인도는 제도 변화를 앞두고 오히려 준공을 서두르면서 정반대로 폭발적인 성장을 보였습니다. 미국은 관세 리스크 속에서 조정을 받았지만 태양광+ESS 조합이라는 큰 축은 여전히 굳건했고, 유럽은 신규 설치는 주춤한데 그동안 쌓인 설비 덕분에 발전 비중은 오히려 사상 최고를 찍었죠. 지역마다 이유도 다르고 방향도 다르다 보니, 앞으로 하반기 흐름을 볼 때도 어느 한 지역 뉴스만 보고 "태양광 시장이 이렇다"고 단정하기보다는, 지역별로 나눠서 보는 게 더 정확할 것 같다는 생각이 듭니다.
자료를 찾아보니 생각보다 태양광 설치량이 크게 늘지 않은 것으로 보인다. 우리가 어떤 사안을 생각할 때 당연하다고 생각하던 것들이 자료로 반박되는 경우가 있다. AI산업이 커지면 태양광 및 ESS설치량은 폭발적으로 성장할 것이다. 빠른 설치가 가능한 것은 태양광이 가장 빠르기 때문이다.
참고로 이 글은 2026년 상반기 태양광 설치 추이를 지역별로 정리해서 전달하는 산업 동향 정보 글이며, 특정 태양광 관련 기업의 매수·매도를 권하는 내용은 아닙니다. 투자 판단은 각자의 몫으로, 이 글은 어디까지나 참고 자료 중 하나로 봐주시면 좋겠습니다.
참고 자료
- pv magazine USA, BNEF sees 2026 solar slowdown
- Renewables Now, Global solar market to contract 8% in 2026, SolarPower Europe
- pv magazine Global, Chinese PV industry brief: H1 solar additions total just 72 GW
- PV Tech, China to add 180-240GW new solar PV capacity in 2026
- PV Tech, India adds 26GW solar PV in H1 2026, JMK Rese
'경제 주식 미래 테크' 카테고리의 다른 글
| 한화솔루션(009830) 기본적 분석 — 7개 항목 체크리스트로 진단해봤다 (0) | 2026.08.12 |
|---|---|
| 2026년 현재 판매되고 있는 휴머노이드 로봇 정리 (0) | 2026.08.12 |
| SKC(011790) 주가 분석 및 매수평가 (0) | 2026.08.11 |
| 트럼프 중국 배터리 견제, 실라 14억 달러 대출부터 관세·FEOC까지 한 번에 정리 (0) | 2026.08.11 |
| 레인보우로보틱스 분석 및 투자(매수) 평가 총정리 (277810 주가 전망) (0) | 2026.08.09 |
