
티스토리 뷰
목차
글 소개란(메타 설명): 2026년 8월 7일 미 국방부가 배터리 소재기업 Sila에 14억 달러 조건부 대출을 약정하면서 트럼프 대통령의 중국 배터리 견제 움직임이 다시 주목받고 있습니다. 실리콘 음극재로 중국산 흑연을 대체하려는 이유부터 관세 인상 시계열, FEOC 규정, CATL·BYD의 실제 처지, 한국 배터리 3사 반사이익까지 확인된 사실 위주로 정리했습니다.
요즘 배터리 관련 뉴스를 보다 보면 미국이 중국을 겨냥해 이것저것 규제를 쏟아내고 있다는 느낌을 자주 받습니다. 저도 처음엔 그냥 "관세 좀 올랐나 보다" 정도로 넘겼는데, 하나씩 파고들어 보니 관세뿐 아니라 세액공제 규정, 국방부 제재, 수출금지 지시까지 여러 갈래로 얽혀 있더라고요. 그 출발점이 된 게 2026년 8월 7일, 미 국방부(Department of War) 산하 전략자본실(OSC)이 배터리 소재기업 Sila Nanotechnologies에 최대 14억 달러 규모의 조건부 대출 약정을 체결했다는 소식이었습니다. 오늘은 이 트럼프 중국 배터리 견제 흐름을 실라 대출부터 관세, FEOC, CATL·BYD 처지, 한국 배터리 3사 반사이익까지 순서대로 짚어보려고 합니다.
왜 하필 실라였을까 — 중국 흑연 의존 탈피라는 큰 그림
실라는 리튬이온 배터리의 음극재로 흑연(그래파이트) 대신 실리콘 대체재를 세계 최초로 개발한 기업으로 소개되는 곳이에요. 이번 대출은 워싱턴주 모지스레이크 공장 증설과 군용 드론 등에 쓰일 특수용도 실리콘 배터리셀 공장 신설에 쓰인다고 하는데, 이게 왜 중요한 조치인지 이해하려면 중국의 배터리 소재 공급망 장악력을 먼저 봐야 할 것 같습니다.
포춘(Fortune) 보도에 따르면 중국은 전 세계 음극재 공급량의 거의 100%, 배터리 셀 생산의 80% 이상을 차지하고 있다고 해요. 업계 매체 종합으로는 흑연 가공 비중을 90% 이상으로 보는 시각도 있고요(정확한 수치는 매체마다 조금씩 다르게 나오는데, 셀 생산 80% 이상이라는 부분은 공통적으로 확인됩니다). 게다가 중국은 2025년 11월부터 리튬이온 배터리와 흑연 음극재에 대한 수출통제를 발효시켰는데, 이 중 강화된 라이선싱 요건 부분은 2026년 11월까지 한시적으로 유예된 상태라고 하니, 미국 입장에서는 이 유예 기간 안에 대체 공급망을 최대한 갖춰놓고 싶었을 것 같습니다.
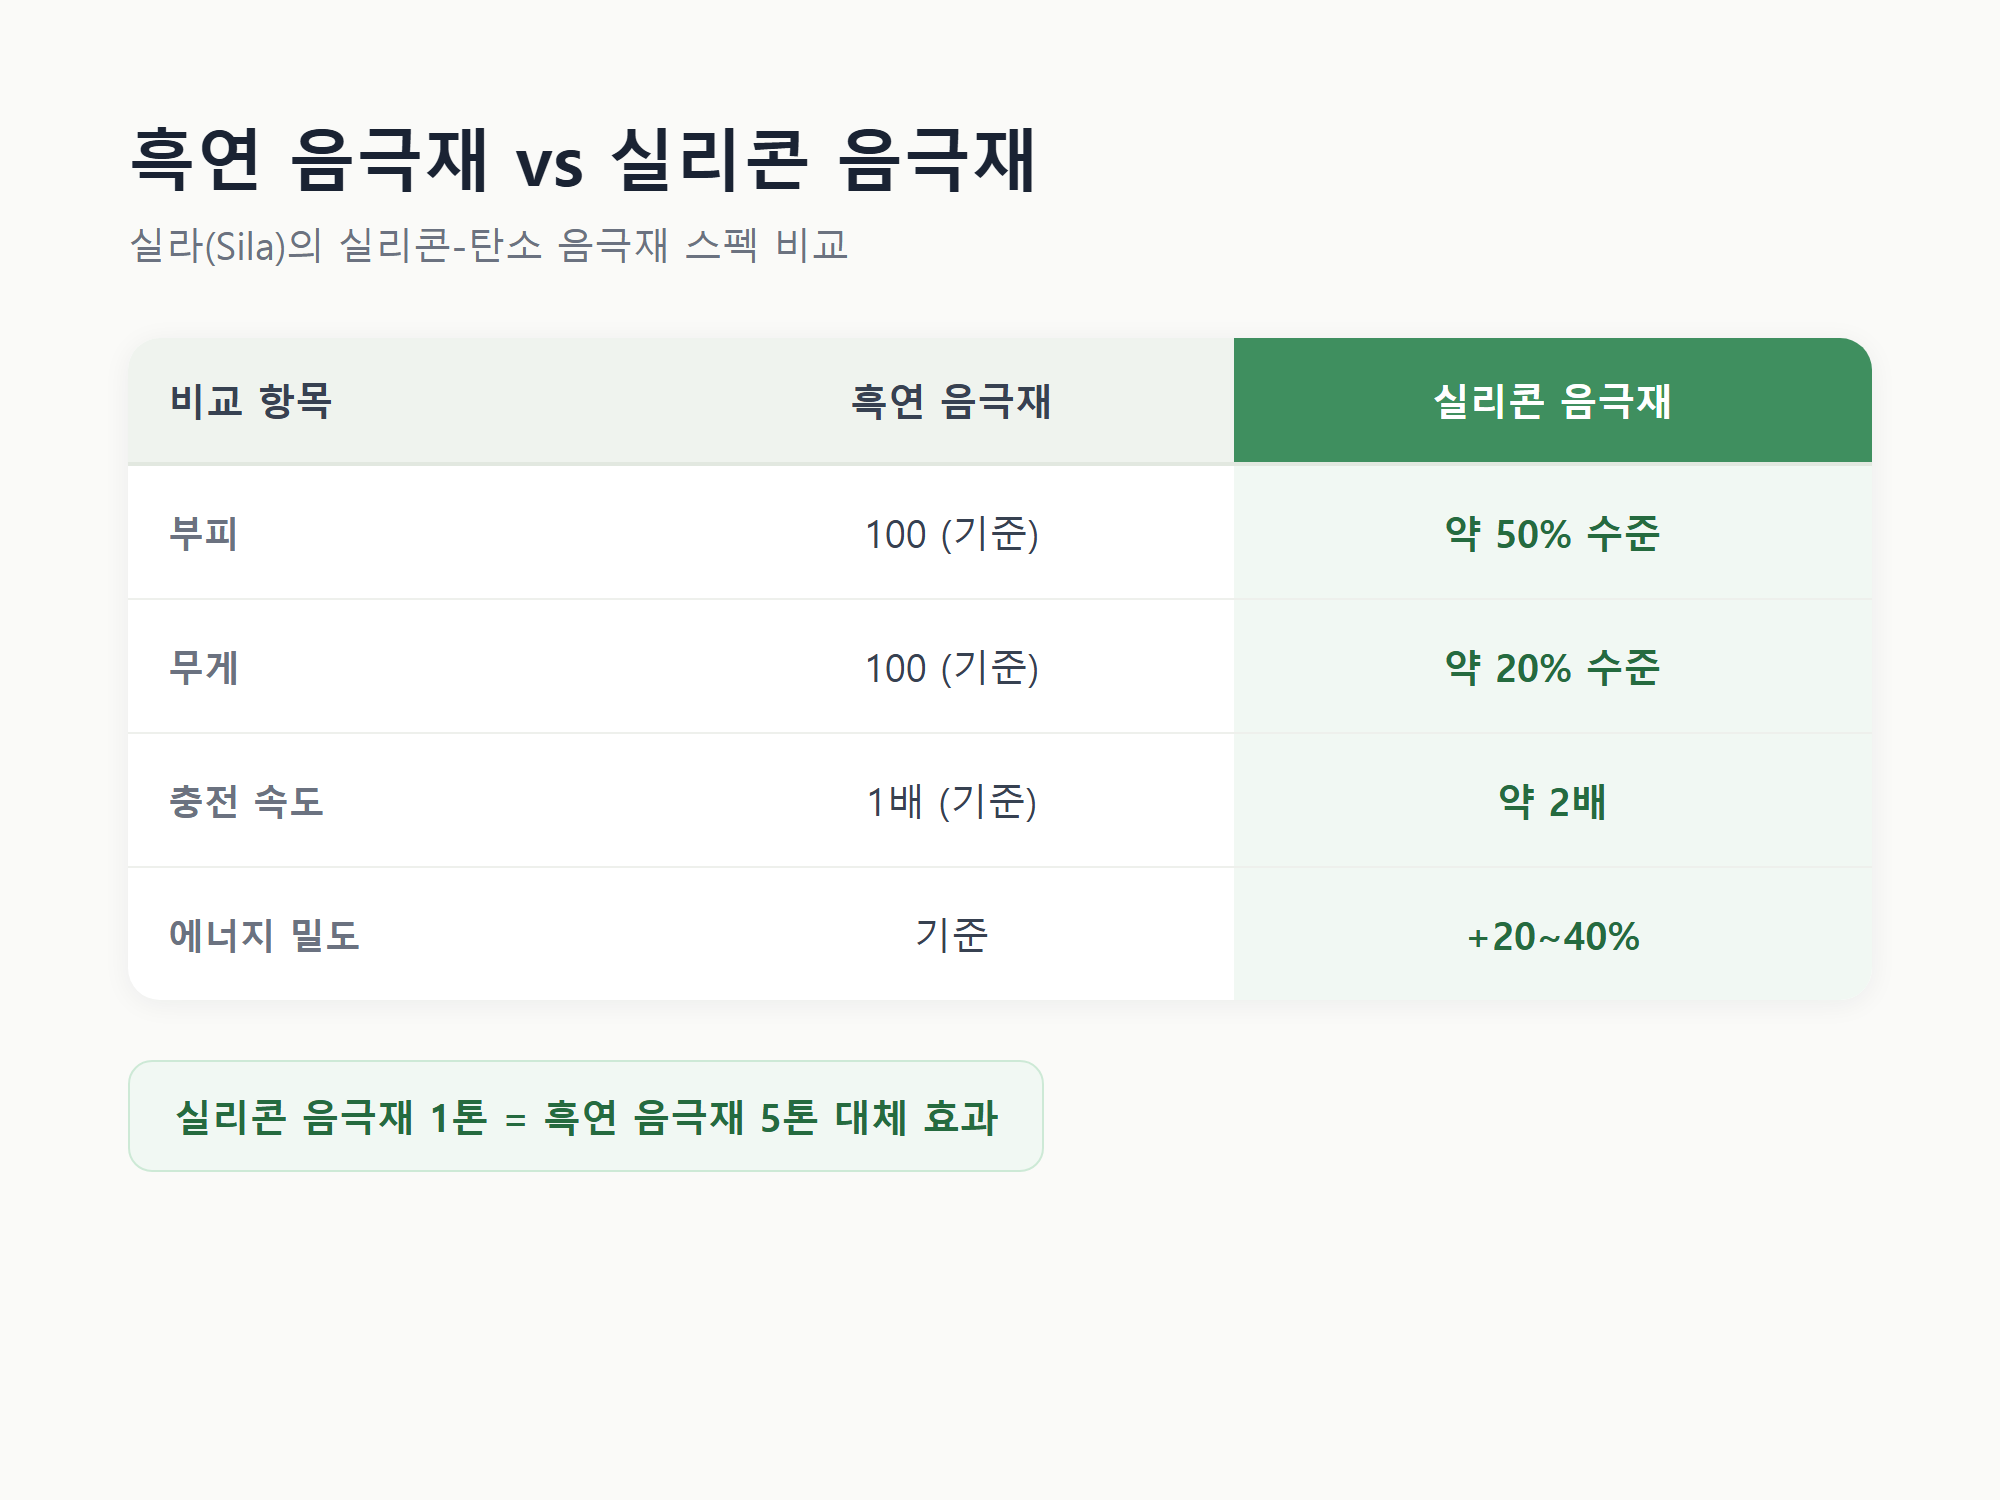
실라의 실리콘-탄소 음극재는 흑연 대비 부피는 절반, 무게는 5분의 1 수준이고, 전력·충전 속도는 2배, 에너지 밀도는 20~40% 높다고 해요. 실리콘 음극재 1톤이 흑연 5톤을 대체하는 효과가 있다고 하니, 단순히 "국산화" 차원을 넘어 아예 소재 자체를 바꿔버리는 접근이라고 볼 수 있습니다. 모지스레이크 공장은 REC Silicon과의 장기 공급계약을 통해 실란(silane) 가스를 조달해서 중국산 흑연에 의존하지 않는 국내 생산 체계를 표방하고 있고요, 2025년 가을 가동을 시작해 1단계 생산능력 2GWh, 추가로 3억 달러를 투자해 5년 내 250GWh까지 확장한다는 계획이라고 합니다.
참고로 이번 발표는 전체적으로는 "20억 달러 이상"(광물·광업 프로젝트)+"1.8억 달러"(광업교육) 투자로 백악관은 집계했지만, CNBC 등 언론에서는 이걸 합쳐 "30억 달러" 규모로 보도했었죠. 이 부분은 예전에 [트럼프 30억달러 규모 핵심 광물 투자 발표] 글에서 자세히 다룬 적이 있어서 여기서는 간단히만 짚고 넘어가려고 하는데, 어쨌든 그 전체 투자 중에서도 실라 한 곳에만 14억 달러가 배정됐다는 게 이번 발표에서 특히 눈에 띄는 지점이었습니다.
관세는 이미 올라가는 중입니다
중국 배터리 소재·완제품에 대한 관세도 이미 조용히 오르고 있었어요. 2026년 1월 1일부로 중국산 비(非)전기차용 리튬이온배터리에 대한 무역법 301조 관세가 7.5%에서 25%로, 천연 흑연에 대한 301조 관세는 0%에서 25%로 각각 인상됐습니다. 전기차용 배터리는 이보다 앞서 2024년에 이미 관세가 오른 상태였고요.
| 시점 | 내용 |
|---|---|
| 2024년 | 전기차용 리튬이온배터리 301조 관세 인상 (기 적용) |
| 2026.1.1 | 비전기차용 리튬이온배터리 301조 관세 7.5%→25% |
| 2026.1.1 | 천연 흑연 301조 관세 0%→25% |
| 2026.7.24 | 강제노동 301조 관세 발효 (60개국 대상, 중국은 상한 없이 기존 관세에 12.5% 가산) |
여기서 한 가지 꼭 짚고 넘어가고 싶은 부분이 있습니다. 2026년 7월 24일 발효된 강제노동 301조 관세는 60개국을 대상으로 한 광범위한 조치인데, 중국은 기존 관세에 12.5%가 상한 없이 그대로 가산되는 구조로 알려져 있어요. 다만 이 관세는 배터리를 콕 집어서 명시한 조치가 아니라 여러 품목에 걸친 일반적인 관세라, 배터리 품목이 실제로 이 관세의 적용 대상 HTS 코드에 포함되는지는 이번에 확인하지 못했습니다. 그러니 "배터리도 당연히 12.5%가 추가로 붙었겠지"라고 단정하기보다는, 확인된 것만 말씀드리자면 "배터리·흑연에 대한 301조 관세는 2026년 1월부터 이미 25%로 올라 있는 상태"라는 선에서 정리하는 게 맞을 것 같습니다.
FEOC 규정, 쉽게 말하면 "적대국 기업 세액공제 배제"
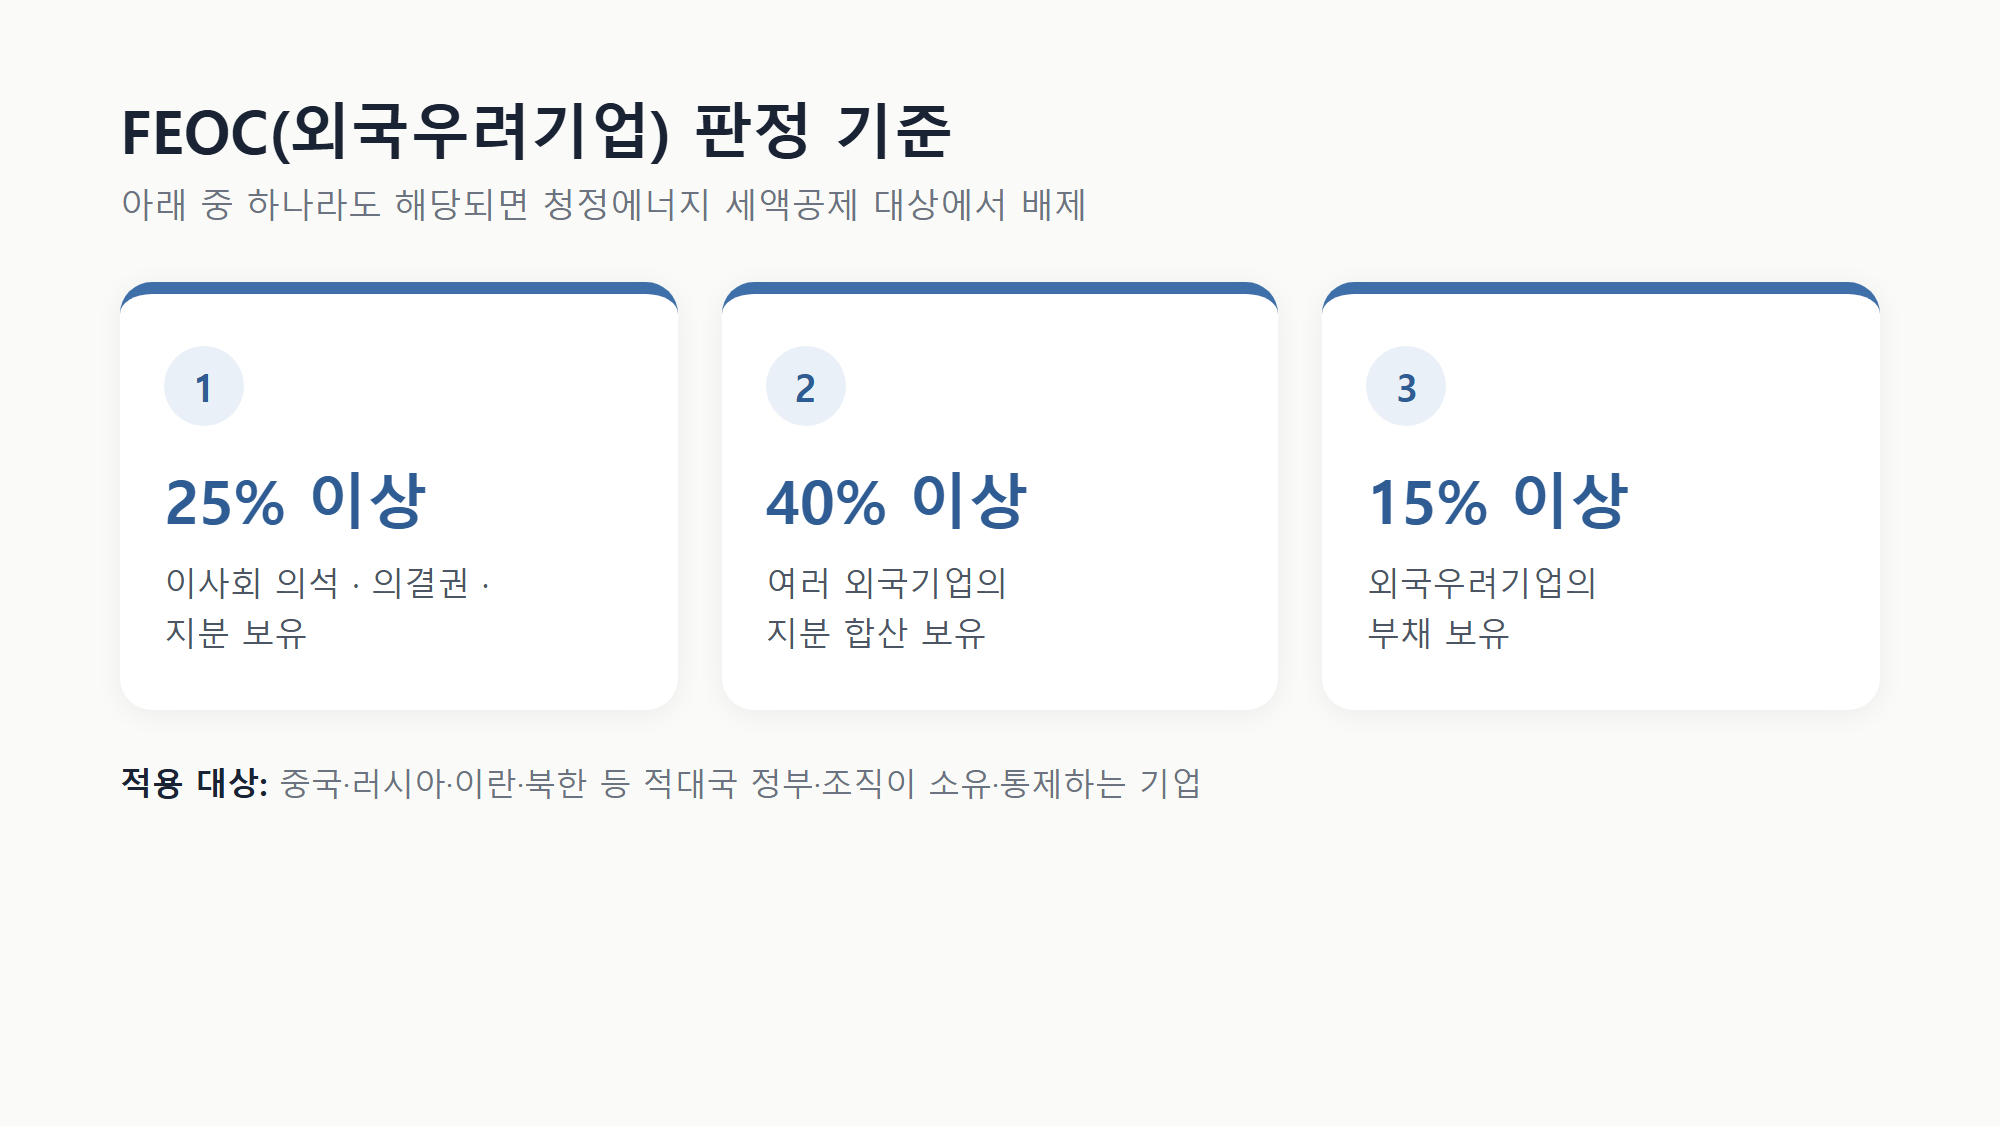
관세 말고도 눈여겨볼 게 FEOC(Foreign Entity of Concern, 외국우려기업) 규정이에요. 중국·러시아·이란·북한 등 적대적 외국의 정부나 조직에 의해 소유·통제되거나 상당한 영향을 받는 기업을 청정에너지 세액공제 대상에서 배제하는 제도라고 보시면 됩니다. 판정 기준도 꽤 구체적인데, 특정 외국기업이 이사회 의석이나 의결권, 지분을 25% 이상 보유하거나, 여러 특정 외국기업의 지분을 합쳐 40% 이상이거나, 부채를 15% 이상 보유하는 경우 등이 해당된다고 해요.
이 규정 때문에 CATL 같은 중국 통제 기업의 배터리 부품이 들어간 전기차는 2024년부터 이미 세액공제 대상에서 제외되고 있고, 2025년부터는 리튬·흑연 같은 광물까지 제한 범위가 확대됐다고 합니다. 에너지저장(ESS) 프로젝트에 적용되는 세부 비율 기준은 출처마다 수치가 다르게 나와서 이 글에서는 굳이 특정 숫자를 못 박지는 않으려고 해요. 다만 방향성만큼은 분명합니다 — 중국 기업이 관여한 배터리 소재·부품일수록 미국 세액공제 시스템 안에서 점점 설 자리가 좁아지고 있다는 거죠.
CATL·BYD, 완전히 막힌 건 아니지만 처지가 애매해졌습니다
중국 배터리 양대 산맥인 CATL과 BYD 이야기도 빼놓을 수 없죠. 2026년 6월 9일 미 국방부가 "중국 군사기업" 목록을 갱신하면서 CATL, BYD, EVE Energy 등을 포함시켰습니다. 이 목록에 오르면 국방부와의 거래 및 국방부의 제품 구매가 금지되는데, 실제 시행은 2027년부터라고 해요. 기존 계약이나 공급망을 재편할 시간을 어느 정도 준 셈이죠.
다만 여기서 오해하면 안 되는 게, 이건 어디까지나 국방부 조달에 한정된 금지이지 민간·상업적 거래 자체를 막는 건 아니라는 점입니다. 그래서인지 CATL은 미국 내 "완전 소유" 방식 대신 라이선싱 방식으로 우회 진출하는 모습을 보이고 있어요. 대표적인 사례가 포드(Ford)의 미시간주 LFP 배터리 공장인데요, 시설 자체는 포드가 소유하고 CATL은 기술과 노하우만 공급하는 구조라고 합니다. 이렇게 하면 세액공제 적격성을 유지하는 데는 도움이 되겠지만, 그렇다고 컴플라이언스 심사 강화나 정치적 반발 같은 리스크가 완전히 사라지는 건 아니라고 봐요. 저는 이 대목이 이번 트럼프 중국 배터리 견제 흐름에서 가장 흥미로운 디테일이라고 생각합니다. 완전히 문을 닫아건 게 아니라, 소유 구조를 바꿔가면서 계속 파고들 틈을 찾고 있는 거니까요.
폐배터리도 못 나가게, 7월 30일 수출금지 지시
한 가지 더, 비교적 최근 조치도 있습니다. 트럼프 대통령이 2026년 7월 30일 상무장관에게 각서를 통해 폐배터리 및 수명이 다한 전자기기 등 핵심광물이 포함된 재활용품의 수출을 금지하는 방안을 마련하라고 지시했다고 해요. 법적 근거는 1950년 제정된 국방물자생산법(DPA)이고요. 재활용 단계에서 뽑아낼 수 있는 핵심광물·배터리 소재를 확보하는 게 목적인데, 이 재활용 분야를 지금 중국이 주도하고 있다는 게 배경으로 꼽힙니다. 완제품 수출 규제나 관세 인상 정도로 끝날 줄 알았는데, 폐배터리 재활용 소재까지 손을 뻗은 걸 보면 미국이 배터리 공급망 전 단계를 촘촘하게 신경 쓰고 있다는 인상을 받았습니다.
그럼 한국 배터리 3사는 반사이익을 볼까
이 흐름 속에서 LG에너지솔루션·삼성SDI·SK온 같은 한국 배터리 3사에 기회가 부상하고 있다는 보도가 나오고 있긴 합니다. 다만 미리 말씀드리면, 이 글은 특정 종목의 매수·매도를 권하는 글이 아니고요, 구체적으로 "얼마나" 반사이익을 봤는지에 대한 정량적인 수치는 이번에 확인된 자료에서는 찾지 못했습니다. 그러니 여기서는 확인된 사실 위주로만 정리해볼게요.
일단 LG에너지솔루션은 2026년 2분기에 매출 7조 5,602억원, 영업이익 1,133억원을 기록하며 2개 분기 만에 흑자 전환했습니다. 그런데 이 영업이익에는 미국 IRA 첨단제조생산세액공제(AMPC) 2,410억원이 포함돼 있어요.
그리고 국내 배터리 3사는 미국 정부에 상호관세 환급도 신청하고 있는 상태입니다. LG에너지솔루션은 약 3,000억원을 신청해서 이미 1,000억원 이상을 환급받았고, 삼성SDI도 최근 환급 신청을 완료했으며 SK온도 신청할 예정이라고 하네요. 중국 배터리에 대한 견제가 강해질수록 한국 업체들에 유리한 국면이 될 수 있습니다. 그리고 그 흐름이 점점 더 강화되어 가고 있습니다. 이미 올해 상반기에 전세계 전기자동차 판매량이 30%정도 늘었다고 합니다. 이제 캐즘이니 뭐니하는 그런 소리는 그만하면 좋겠습니다. 애널리스트들보다 빨리 움직여야 돈을 법니다.
다른 글에서도 여러번 다양한 문이 열리고 있음을 설명드렸습니다. 자율주행자동차에는 배터리용량이 중요하고 거기에는 적어도 3원계 또 거기서 한번 더 발전한 전고체 배터리가 들어가야 합니다. 로봇에는요? 당연히 전고체 배터리죠. 드론은요? 당연히 가벼운 배터리 고성능배터리죠. 다만 ESS는 LFP가 가격경쟁력이 있다고 판단합니다. 그 시장도 우리 한국 배터리3사가 잠식해나갈 겁니다.
정리하며
지금까지 살펴본 것처럼 트럼프 대통령의 중국 배터리 견제는 한 가지 조치로 끝나는 게 아니라 실라 같은 대체 소재 기업 지원, 관세 인상, FEOC 세액공제 배제, 국방부의 CATL·BYD 제재, 폐배터리 수출금지까지 여러 갈래로 동시에 진행되고 있는 흐름이라고 정리할 수 있을 것 같습니다. 그리고 그 반대편에서 한국 배터리 3사가 반사이익을 볼 거라는 기대도 나오고 있고 이미 AMPC도 받고 있습니다. 시장이 커지고 있고 어느 임계점을 넘어가면 그건 걷잡을 수 없는 흐름이 됩니다. 한국시장에서 26년 상반기 전기자동차 판매가 전체 판매에서 차지하는 비중이 24%를 차지했습니다. 게다가 전 세계적으로 26년 상반기에만 작년에 비해 30% 판매량이 늘었습니다. 이게 무엇을 의미할까요? 이제는 되돌릴 수 없는 대세가 된다는 겁니다.
대세가 되면 어떻게 된다? 무명배우가 유명배우가 되면 천지개벽이죠. 월 30만원 벌던 무명배우가 월 10억을 벌게 되는 겁니다. 그런 시장이 앞으로 2차전지 시장이 될 것이고, 거기에 가장 높은 수준의 기술력을 가지고 있는 회사와 국가가 어디다? 국내 배터리 3사이고 한국입니다. 자부심을 가지고 투자할 수 있는 분야가 하나 더 늘었는데 그 시장크기가 어마어마 합니다.
종목추천이 아니며, 투자에 대한 개인적인 의견이며, 투자는 스스로 판단해서 해야 하고, 그 책임도 전적으로 투자자에게 있음을 말씀드립니다.
참고 자료
- 백악관 팩트시트, Fact Sheet: President Donald J. Trump Announces Billions in New Deals and Investments to Power American Mining
- Business Wire, Sila Receives Conditional $1.4 Billion Loan Commitment from U.S. Department of War
- pv magazine, US government restricts trade with prominent Chinese storage companies
- 이투데이, 폐배터리 등 재활용품 수출금지 지시 관련 보도
- 브릿지경제, 배터리 3사 상호관세 환급 신청 관련 보도
'경제 주식 미래 테크' 카테고리의 다른 글
| 2026년 상반기 세계 태양광 설치 추이, 중국은 급감 인도는 폭발한 이유 (0) | 2026.08.11 |
|---|---|
| SKC(011790) 주가 분석 및 매수평가 (0) | 2026.08.11 |
| 레인보우로보틱스 분석 및 투자(매수) 평가 총정리 (277810 주가 전망) (0) | 2026.08.09 |
| >미국 탄약부족으로 이란전쟁 강제 종료? (0) | 2026.08.09 |
| 트럼프 30억달러 규모 핵심 광물 투자 발표 (0) | 2026.08.09 |
