
티스토리 뷰
목차
들어가며 — 왜 이 분석이 특별한가
이번 피엔티 분석은 여러 차례의 수정을 거쳤습니다. 처음엔 절대수익률(-52.9%)과 실적 감소율(-47%)만 보고 부정적으로 평가했지만, 두 가지 중요한 관점을 반영하면서 그림이 완전히 달라졌습니다.
- 최근 코스닥 전체가 삼성전자·SK하이닉스(삼전닉스) 자금 쏠림으로 동반 소외됐다는 점
- 영업이익 감소율(-47%)만 볼 게 아니라, 업종 전체가 적자로 돌아선 다운사이클에서도 이 회사가 끝까지 흑자를 지켰다는 점
이 두 가지를 반영해 재조정한 최종 결과를 공유합니다.
기업 개요
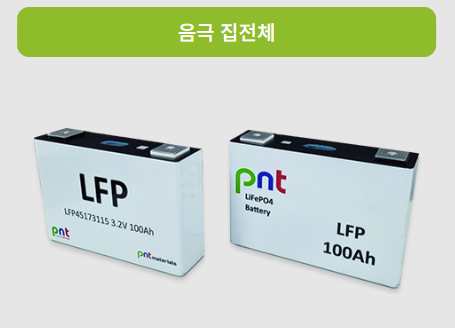
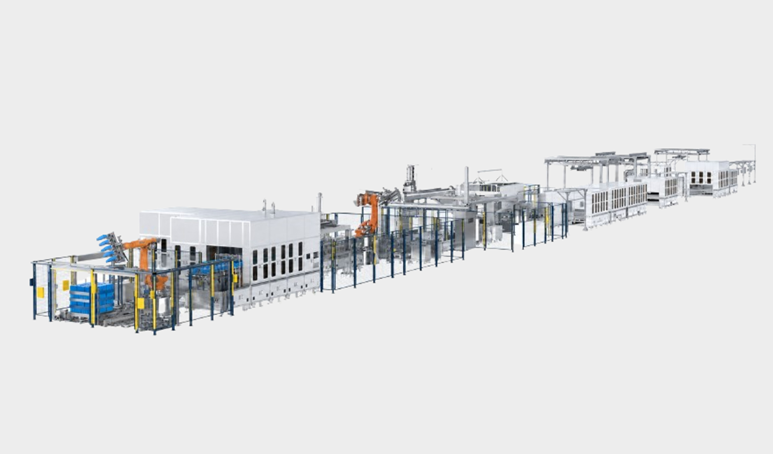
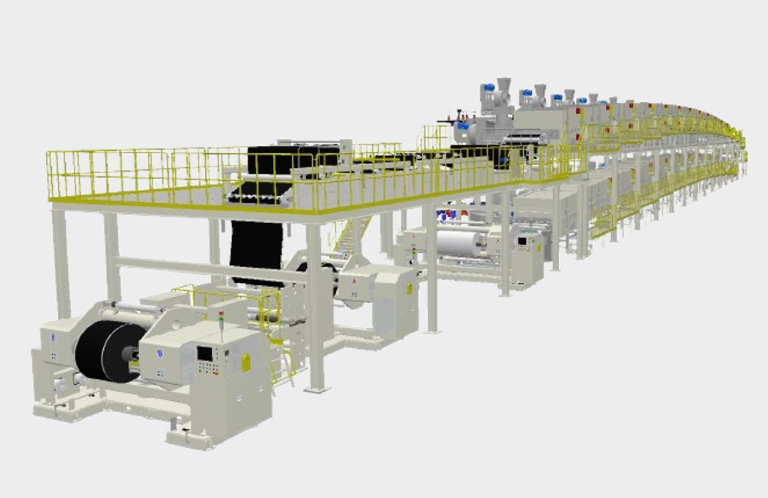
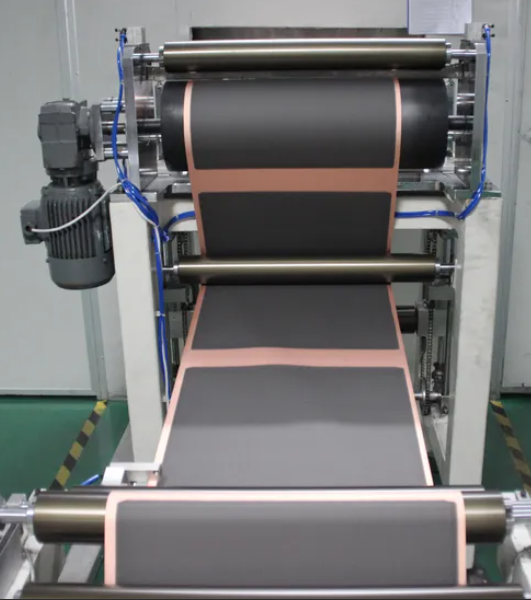
피엔티는 Roll to Roll 기술 기반 2차전지 전극공정 장비(코팅·슬리터)를 주력으로 하는 장비 기업입니다. SK온, LG에너지솔루션, 삼성SDI, 중국 EVE·헝뎬그룹에 장비를 공급하고 있고, 최근에는 자회사 피엔티머티리얼즈를 통해 LFP(리튬인산철) 배터리·양극재 생산까지 사업을 확장했습니다.
현재가: 30,050원 (2026.8.28 기준)
7개 항목 체크리스트 분석
1. 경기 순환상 업종 위치 — 4.0 / 5.0점
2차전지 장비(캐즘 이후 회복 국면)에 더해, SK하이닉스의 중장기 투자 로드맵 발표 이후 반도체 장비(HBM 패키징) 부문에 대한 기대감도 함께 형성되고 있습니다. 2차전지+반도체 이중 수혜 구조라는 점에서 업종 위치는 우호적입니다.
2. 기업 수익성 — 3.0 / 5.0점 (재평가 반영)
2025년 3분기 누적 매출 3,727억원(-42.3% YoY), 영업이익 504억원(-47.3% YoY), 3분기 단독으로도 매출 1,075억원·영업이익 135억원을 기록했습니다. 회사 측은 "일부 고객사 프로젝트 지연과 자회사 신규사업 비용 반영에 따른 일시적 결과"라고 설명했고, 수주잔고는 1조6,000억원 이상으로 안정적입니다.
핵심은 이 감소율의 맥락입니다. 같은 시기 국내 배터리 셀 3사(LG에너지솔루션·삼성SDI)조차 여러 분기 연속 적자를 기록하다가 최근에야 겨우 흑자로 돌아섰습니다. 그런 극심한 다운사이클 속에서 피엔티는 적자 전환 없이 흑자를 지켜냈다는 건, 감소율 숫자만 볼 때보다 훨씬 견고한 체력을 보여주는 신호입니다. 업황이 바닥을 찍고 반등하는 국면에서는 고정비 대비 매출 회복 시 이익이 더 가파르게 개선되는 레버리지 효과도 기대할 수 있습니다. 다만 잉여현금흐름이 4년째 마이너스라는 점(공격적 설비투자 지속)은 여전한 리스크로 남아 있습니다.
3. 기관·외국인 수급 — 2.5 / 5.0점 (재평가 반영)
|
기간
|
외국인
|
기관
|
|
6개월
|
-37만주
|
-30만주
|
|
3개월
|
-67만주
|
+21만주
|
외국인은 지속 순매도, 기관은 최근 순매수로 일부 전환했습니다. 다만 이 매도세를 그대로 "이 회사를 시장이 거부했다"로 해석하기엔 무리가 있습니다. 최근 3개월간 삼성전자·SK하이닉스 단일종목 레버리지 ETF로 자금이 극단적으로 쏠리며 코스닥 전체가 소외되는 현상("코스닥의 안락사"라는 표현까지 나올 정도)이 있었기 때문입니다. 즉 "이 종목이 싫어서"가 아니라 "삼전닉스 사려고 코스닥 전반에서 자금이 빠져나간" 시장 구조적 요인이 상당 부분 섞여 있을 가능성이 큽니다.
4. 긍정적 재료
가치 재평가 요소 — 4.2 / 4.5점
- LFP 배터리 사업, 이미 실행 단계: 2026년 1월 구미 LFP 배터리 셀 생산라인 설비 가동 개시 → 6월 구미 4공장(전지동) 준공 완료 → 2027년 1분기 고객사 납품 가능 수준 정식 양산 목표. 연간 생산능력은 LFP 양극활물질 2GWh, 배터리 셀 0.2GWh
- 틈새시장 전략: 대형 배터리사와 정면 경쟁 대신, 중국이 장악한 LFP 셀 시장에서 대형업체 셀 공급이 어려운 중소기업·스타트업을 겨냥. ESS·UPS부터 골프카트·지게차·전동스쿠터까지 응용처 다변화
- 수직계열화: 장비+소재+셀까지 아우르는 턴키 솔루션 공급 역량 입증이 궁극적 목표
- 건식전극 공정: 테슬라만 유일하게 양산 중인 차세대 공정 장비 공급 완료, LG에너지솔루션 2028년 양산 공식화에 따른 향후 확산 수혜 기대
5. 거래대금 증감 — 판단 보류
최근 삼전닉스 관련 이슈가 시장 전체의 거래량과 수급 흐름에 구조적 영향을 주고 있는 상황이라, 피엔티 개별 종목의 거래대금 증감만으로 이 회사 고유의 신호를 해석하기 어렵다고 판단해 이번에도 판단을 보류합니다. 이 영향이 해소된 이후 재평가가 필요합니다.
6. 기술적 지표 — 2.5 / 4.0점 (재평가 반영)
4월 22일 고점(63,800원) 대비 현재(30,050원)는 -52.9% 하락한 상태입니다. 다만 같은 기간 코스닥 지수 자체도 삼전닉스 쏠림 여파로 약 -25~30% 안팎 빠졌던 것으로 확인되는 만큼, 이 하락을 시장 전체가 끌고 내려간 부분(베타)과 종목 고유의 상대적 약세(알파)로 분리해서 봐야 합니다. 계산하면 종목 고유의 초과 하락분은 대략 -20~25%p 수준으로, "반토막 난 부실주"보다는 "시장 전체 소외 국면에서 조금 더 빠진 종목"에 가깝습니다. 7월 30일 23,000원 저점을 찍고 현재 30,050원까지 반등(+30.65%)했지만, 이동평균선은 여전히 역배열(단기선이 중장기선 아래) 상태이고 신용잔고율도 하락 추세라, 본격적인 추세 반전으로 단정하기는 이릅니다.
7. 손절 대비 목표가 배수 — 2.0 / 4.0점
목표주가는 investing.com 애널리스트 평균 47,500원(최고 53,000원/최저 42,000원), 미래에셋증권은 6.6만원에서 5.3만원으로 하향 조정한 바 있습니다. 목표가 스펙트럼이 넓고 실적 부진 시기에 하향 조정된 이력이 있어, 현재가 대비 상승여력은 있어 보이나 신뢰도는 다소 낮게 평가했습니다.
📌 최종 총점 및 결론
|
항목
|
점수
|
비고
|
|
1. 업종 위치
|
4.0 / 5.0
|
2차전지+반도체 이중 수혜 구조
|
|
2. 수익성
|
3.0 / 5.0
|
다운사이클 내내 흑자 유지, 수주잔고 1.6조원+, 단 FCF 4년째 마이너스
|
|
3. 수급
|
2.5 / 5.0
|
외국인 지속 매도하나 삼전닉스 쏠림發 코스닥 전반 소외 가능성 감안
|
|
4. 재료·재평가
|
4.2 / 4.5
|
LFP 공장 준공·가동 개시, 틈새시장 전략, 수직계열화
|
|
5. 거래대금
|
판단 보류
|
삼전닉스 이슈로 시장 전체 왜곡, 해소 후 재평가
|
|
6. 기술적 지표
|
2.5 / 4.0
|
코스닥 지수 자체 급락 감안 시 상대적 초과하락은 -20~25%p 수준
|
|
7. 리스크 대비 보상
|
2.0 / 4.0
|
목표가 4.2만~6.5만원, 신뢰도 다소 낮음
|
|
합계
|
18.2 / 27.5
|
원래 만점 31.5점, 5번 제외 시 조정 만점 27.5점
|
|
기준 점수
|
21.4점 이상
|
원래 투자 기준선 24.5점(만점의 77.8%)을 조정 만점 기준 비례 환산
|
판정: 18.2점 < 21.4점(기준선) → 근소하게 미달, "관망 후 확인 매수" 권장
종합 코멘트
이번 분석에서 얻은 가장 중요한 교훈은, 하락률이라는 숫자 하나만으로 종목의 좋고 나쁨을 판단해서는 안 된다는 것입니다. 4월 고점 대비 반토막이 났다는 사실과 실적이 47% 줄었다는 사실만 보면 명백한 부실주처럼 보이지만, 그 이면을 뜯어보면 전혀 다른 그림이 나옵니다.
- 하락의 상당 부분은 이 회사만의 문제가 아니라 삼전닉스 쏠림이라는 시장 구조적 요인
- 실적 감소는 있었지만 업종 전체가 적자로 돌아선 다운사이클에서도 흑자를 지켜낸 체력
- LFP 배터리 사업이 이제 막 "계획"이 아니라 "가동" 단계로 진입한 시점
이 세 가지를 종합하면, 지금 시점은 "이 종목을 피해야 할 때"가 아니라 **"시장 쏠림이 해소되고 실적 반등이 확인되는 시점을 기다리며 지켜볼 때"**에 더 가깝습니다. 다만 현재 총점이 여전히 기준선에 근소하게 못 미치는 만큼, 아래 조건들이 확인되면 재평가할 필요가 있습니다.
앞으로 확인해야 할 것
- 삼전닉스 쏠림 현상 완화 및 코스닥 전반의 정상화 여부
- LFP 배터리 첫 고객사 승인·공급계약 등 구체적 성과
- 2026년 1분기 이후 실적에서 매출·영업이익 반등 여부
- 외국인 매도세 진정 및 이동평균선 정배열 전환 여부
⚠️ 이 글은 공개된 언론·증권사 리포트와 실제 차트·수급 데이터를 바탕으로 정리한 개인적 분석이며, 특정 종목에 대한 투자 권유가 아닙니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.
참고자료
- 피엔티(A137400) 기업정보 – FnGuide
- 피엔티, 3분기 영업익 135억...전년비 56.6%↓ – 디지털투데이 (2025.11.11)
- 피엔티, 3년 준비 끝에 LFP 배터리 결실 – 디일렉 (2025.12.29)
- 피엔티, LFP 배터리 생산라인 가동 개시 – 전자신문 (2026.1.12)
- 피엔티, 구미 4공장 준공…"배터리 솔루션 사업 확대" – 뉴스핌 (2026.6.24)
- "코스피, 쏠려도 너무 쏠렸다?"…'삼전닉스' 쏠림에 변동성 경고 – 파이낸셜뉴스 (2026.8.22)
- 코스피/역사/2026년 – 나무위키
'경제 주식 미래 테크' 카테고리의 다른 글
| 포스코 아르헨티나 리튬사업, 미주투자공사에서 7억 달러 받은 진짜 배경 (0) | 2026.08.29 |
|---|---|
| 엘앤에프(066970) 종목분석(투자 및 매수분석) (0) | 2026.08.29 |
| 롯데에너지머티리얼즈(020150) 분석 및 매수평가 (0) | 2026.08.28 |
| TCC스틸(002710) 분석 및 매수평가 (0) | 2026.08.27 |
| 대주전자재료 분석 및 투자(매수) 평가 (0) | 2026.08.26 |
